Vay tiền hỗ trợ nợ xấu là nhu cầu được nhiều người quan tâm khi lịch sử tín dụng gặp vấn đề nhưng vẫn cần nguồn tiền để giải quyết chi tiêu cá nhân. Tuy nhiên, không phải trường hợp Vay Tiền Online nào cũng được duyệt khoản vay mới. Bài viết dưới đây sẽ giúp bạn hiểu rõ điều kiện xét duyệt, cách lựa chọn đơn vị cho vay và những vấn đề cần kiểm tra trước khi cung cấp thông tin cá nhân.
Vay tiền hỗ trợ nợ xấu là gì?
Vay tiền hỗ trợ nợ xấu là cách gọi những sản phẩm tài chính hướng đến người có lịch sử tín dụng không tốt, từng thanh toán trễ hạn hoặc có khoản nợ quá hạn. Một số đơn vị có thể xem xét hồ sơ dựa trên thu nhập hiện tại, khả năng trả nợ và tình trạng khoản vay cũ thay vì chỉ nhìn vào điểm tín dụng.
Trên thực tế, người có nợ xấu vẫn có thể tìm được một số lựa chọn vay tiền hỗ trợ nợ xấu, nhưng khả năng được duyệt phụ thuộc vào nhiều yếu tố. Cần phân biệt giữa nợ quá hạn đang tồn tại và khoản nợ đã tất toán nhưng vẫn còn được lưu lại trong lịch sử tín dụng. Theo cách phân loại của Trung tâm Thông tin tín dụng Quốc gia Việt Nam (CIC), các khoản nợ được chia thành 5 nhóm:
| Nhóm nợ | Tình trạng nợ | Khả năng vay mới |
|---|---|---|
| 1 | Đủ tiêu chuẩn | Có thể đăng ký bình thường |
| 2 | Cần chú ý ( 10 đến 90 ngày) | Một số đơn vị có thể xem xét |
| 3 | Dưới tiêu chuẩn (91 đến 180 ngày) | Khó được duyệt |
| 4 | Nghi ngờ (181 đến 360 ngày) | Khả năng tiếp cận tín dụng thấp |
| 5 | Có khả năng mất vốn ( Trên 360 ngày) | Rất khó vay tại tổ chức tín dụng chính thức |
Một vấn đề khác cần lưu ý là sau khi tất toán, lịch sử nợ xấu không tự động biến mất ngay lập tức. Theo Thông tư 15/2023/TT-NHNN, thông tin tiêu cực được CIC cung cấp tối đa 5 năm kể từ ngày kết thúc thông tin đó. Vì vậy, người từng có nợ xấu vẫn cần kiểm tra báo cáo tín dụng trước khi đăng ký khoản vay tiền hỗ trợ nợ xấu mới.
Những hình thức vay tiền hỗ trợ nợ xấu phổ biến hiện nay
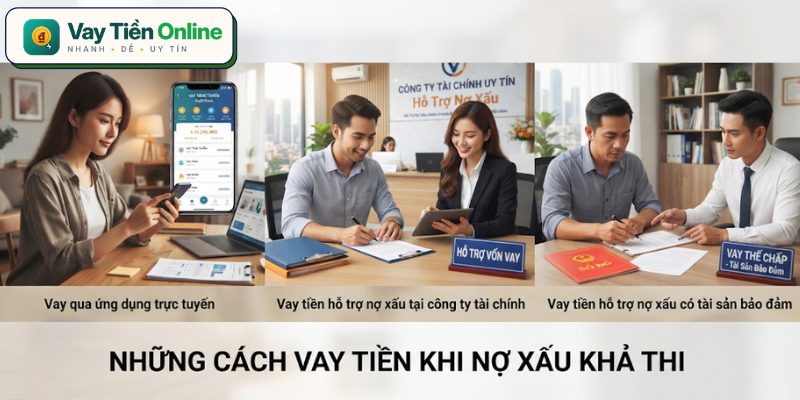
Tùy vào nhóm nợ, thu nhập và điều kiện cá nhân, người vay có thể tìm hiểu một số hình thức tài chính khác nhau. Mỗi phương án có cách xét duyệt, chi phí và mức độ rủi ro riêng, do đó không nên chỉ lựa chọn dựa trên quảng cáo giải ngân nhanh.
Vay qua ứng dụng trực tuyến
Một số app vay tiền hỗ trợ nợ xấu quảng cáo quy trình đăng ký đơn giản, cho phép người dùng cung cấp thông tin cá nhân và gửi hồ sơ trực tuyến. Tuy nhiên, ứng dụng không phải là đơn vị quyết định cuối cùng về khoản vay nếu hoạt động theo mô hình trung gian kết nối. Trước khi lựa chọn khoản vay, bạn nên tìm hiểu kỹ các thông tin sau:
- Tên pháp nhân và thông tin doanh nghiệp vận hành ứng dụng.
- Đơn vị trực tiếp cấp vốn và chịu trách nhiệm đối với hợp đồng vay.
- Lãi suất, phí dịch vụ, phí trễ hạn và tổng số tiền thanh toán mỗi tháng
- Quyền truy cập danh bạ, hình ảnh và dữ liệu trên điện thoại.
- Chính sách bảo mật và phương thức giải quyết khiếu nại.
Không nên tin vào những lời quảng cáo như duyệt 100% hồ sơ, xóa nợ xấu CIC hoặc không cần kiểm tra khả năng trả nợ.
Vay tiền hỗ trợ nợ xấu tại công ty tài chính
Một số công ty tài chính cho vay nợ xấu có thể xem xét hồ sơ theo từng trường hợp, nhưng không có nghĩa tất cả đều chấp nhận người đang thuộc nhóm nợ xấu.
Thông thường, đơn vị thẩm định sẽ quan tâm đến thu nhập, công việc, dư nợ hiện tại, lịch sử thanh toán và khả năng trả khoản vay mới. Nếu đang có nợ nhóm 3–5 chưa xử lý, việc được cấp thêm tín dụng thường rất khó.
Vay tiền hỗ trợ nợ xấu có tài sản bảo đảm
Người có tài sản hợp pháp như ô tô, bất động sản hoặc giấy tờ có giá có thể tìm hiểu phương án vay có tài sản bảo đảm. Tuy nhiên, tài sản không đồng nghĩa với việc chắc chắn được duyệt. Đơn vị cho vay vẫn cần đánh giá tình trạng pháp lý, giá trị tài sản và khả năng thanh toán của người đăng ký.
List 10 ngân hàng và công ty tài chính cho vay tiền hỗ trợ nợ xấu
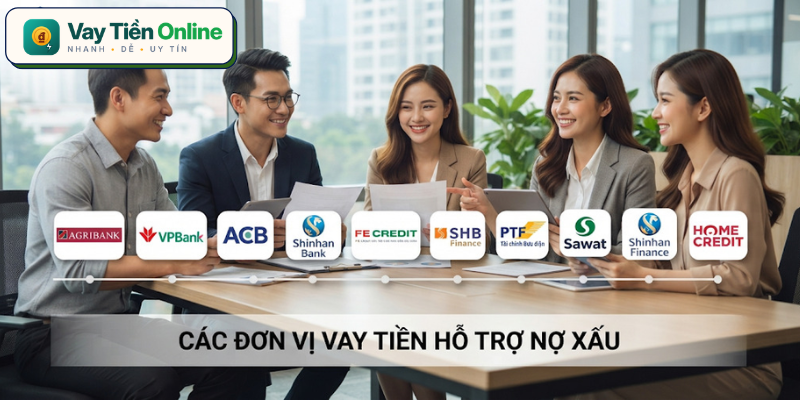
Người từng có lịch sử nợ quá hạn không phải lúc nào cũng bị từ chối mọi hồ sơ vay vốn. Với trường hợp nợ nhóm 2 hoặc khoản nợ cũ đã tất toán, một số ngân hàng và công ty tài chính có thể xem xét cấp tín dụng. Dưới đây là bảng tổng hợp 14 đơn vị cùng những điều kiện vay tiền hỗ trợ nợ xấu cần lưu ý:
| Ngân hàng, công ty tài chính | Điều kiện và chính sách xem xét hồ sơ |
|---|---|
| Agribank | Có thể xem xét khoản vay thế chấp bằng bất động sản hoặc tài sản có giá trị đối với khách hàng từng có nợ nhóm 2 đã tất toán, đồng thời chứng minh được nguồn thu nhập ổn định. |
| VPBank | Khách hàng từng phát sinh nợ nhóm 2 có thể được xem xét vay tín chấp hoặc mở thẻ tín dụng sau khi hoàn thành nghĩa vụ thanh toán khoản nợ trước đó. |
| ACB | Thực hiện thẩm định dựa trên tình hình tài chính thực tế, trong đó hồ sơ thế chấp có lịch sử chậm thanh toán ngắn hạn có thể được xem xét riêng. |
| Shinhan Bank | Có thể đánh giá hồ sơ vay tiền hỗ trợ nợ xấu của khách hàng từng quá hạn nhẹ ở nhóm 1 hoặc đã xử lý dứt điểm khoản nợ thuộc nhóm 2. |
| FE Credit | Cung cấp các khoản vay tiêu dùng tín chấp và có thể xem xét trường hợp từng có nợ quá hạn nhẹ, tùy thời gian tất toán và kết quả thẩm định. |
| SHB Finance | Có các sản phẩm vay tiền mặt dành cho người lao động nhận lương, hồ sơ của khách hàng từng chậm thanh toán có thể được đánh giá theo điều kiện riêng. |
| PTF (Tài chính Bưu điện) | Cung cấp giải pháp vay tiêu dùng dựa trên thu nhập hoặc hóa đơn tiện ích. Lịch sử tín dụng và tình trạng xử lý khoản nợ cũ là những yếu tố cần được đánh giá. |
| Sawat | Có các sản phẩm vay có tài sản bảo đảm như đăng ký xe máy, ô tô. Khách hàng có lịch sử tín dụng chưa tốt cần đáp ứng yêu cầu về tài sản và điều kiện xét duyệt. |
| Shinhan Finance | Xem xét hồ sơ vay tiền hỗ trợ nợ xấu cho tiêu dùng dựa trên khả năng trả nợ, tình trạng tất toán khoản vay trước đó và giấy tờ chứng minh công việc, thu nhập. |
| Home Credit | Có các sản phẩm vay trả góp mua điện máy, xe máy. Khách hàng từng chậm thanh toán cần hoàn thành nghĩa vụ cũ và đáp ứng tiêu chí thẩm định hiện hành. |
Kết luận
Vay tiền hỗ trợ nợ xấu không phải lựa chọn dễ dàng, đặc biệt với người đang thuộc nhóm nợ 3, 4 và 5. Nếu chưa thực sự cần thiết, xử lý khoản nợ cũ và cải thiện lịch sử tín dụng vẫn là hướng đi an toàn hơn về lâu dài.